10月13日,一則短消息,讓不少人大呼“震驚”:
重慶市委原副書記、市政府原市長黃奇帆涉嫌嚴重違紀違法,接受中央紀委國家監委紀律審查和監察調查。
這位已經74歲,卸任重慶市長近十年的個性官員,成為十八大以來落馬年齡最大的正部級高官之一。
消息傳出的那一刻,很多人的第一反應,是想起他那些流傳多年的“金句”。
因為在相當長一段時間裏,黃奇帆是中國政壇罕見的“流量高官”——他的觀點,常以“金句”的形式,在財經圈、朋友圈、短視頻裏反複刷屏。
——“女性延遲退休十年,每年新增一萬億元養老金”;
——“取消股票印花稅,激活資本市場”;
——“取消住房公積金,為企業降低12%用工成本”;
——“螞蟻用30億資本金撬動3000億貸款,百倍杠杆”……
這些觀點長期在輿論場上流傳,不少裹挾著強烈的社會情緒。
伴隨著這位“流量高官”的落馬,那些流傳多年的“金句”,也到了重新算賬的時候。
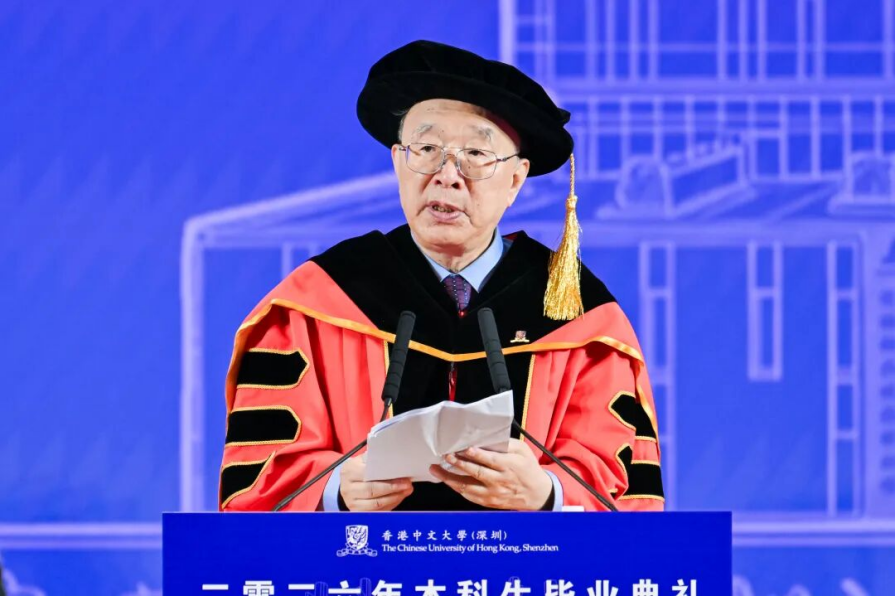
5月19日,黃奇帆在香港中文大學(深圳)2026屆本科生畢業典禮上致辭。圖源:深視新聞
黃奇帆無疑是一位履曆豐富的地方官員,他從上海焦化廠的焦爐車間工人起步,當過技術員、工程師,31歲晉升副廠長,步入政壇,一路升任上海市委副秘書長。
2001年跨省任重慶市副市長後,此後15年時間,黃奇帆都在重慶工作,留下諸多“故事”——組建“八大投”、設立渝富集團、推動西南證券重組、落地地票製度等。
這樣一名高官,其言論無疑自帶“光環”和影響力。事實上,在卸任重慶市長之際,黃奇帆就頗有爭議,每日經濟新聞梳理了他的“頭銜”:
“電子腦殼”、“黃大嘴”、“重慶CEO”、“金融市長”、“學者官員”,甚至“房地產敵人”……
黃奇帆在退休後,沒有遠離公共議題,連續出版了不少著作,具有實踐參考價值。
客觀來看,黃奇帆之所以成為一個“現象級”的官員,他確實說出了一些別人不敢說、也不願說的問題——房地產的土地財政依賴、地方債務的隱性風險、產業轉型的“隻長骨頭不長肉”……這些話題一向是敏感的,多數官員選擇繞著走,而黃奇帆敢把它攤到台麵上。
這種姿態,打破了官員“照本宣科、四平八穩”的刻板印象,讓公共政策討論多了一分銳度與透明。
但正因如此,我們才更需要把他“敢於提出問題”和“他給出的答案是否站得住”一分為二地看待。
翻看黃奇帆那些破圈的“金句”,很多人會發現一個特點:
不少“金句”都共享同一套配方:數字無比抓眼、結論很直白,但複雜的問題似乎都被“簡化”了。
一個典型的案例是,2020年2月智穀趨勢刊發過一篇觀察文章《黃奇帆力主“取消住房公積金”,是錯誤時間給出的錯誤建議》,就旗幟鮮明地反對黃奇帆提出的“取消住房公積金”的建議。
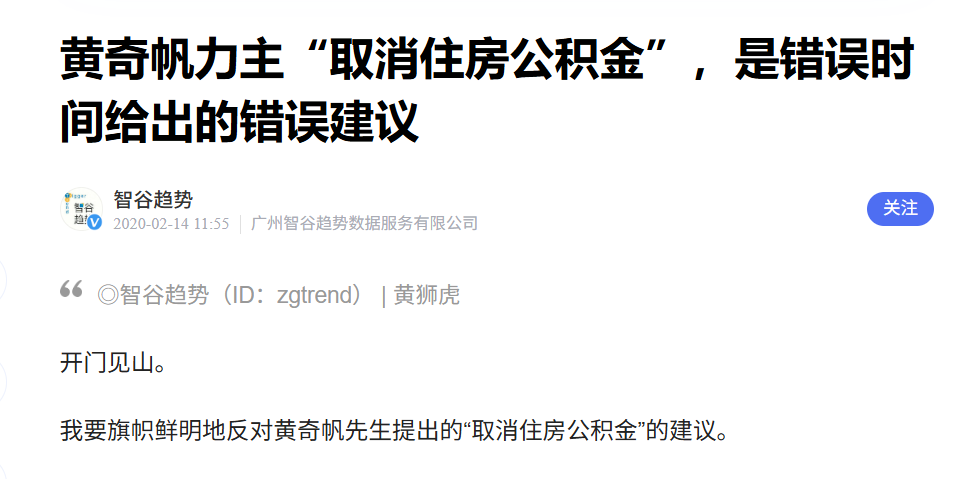
當時恰逢疫情爆發,為了應對疫情給經濟造成的負麵衝擊,黃奇帆開出了幾條“藥方”,其中一條就是——取消企業住房公積金製度。此話一出,引起巨大爭議。
他的原話是:
“住房公積金製度是1990 年代初從新加坡學來的,現在我國房地產早已市場化,商業銀行已成為提供房貸的主體,住房公積金存在的意義已經不大,將之取消可為企業和職工直接降低12%的成本。”
疫情背景下,這個“12%”字眼無比抓人。可仔細一算賬,問題就來了:它把“企業繳的部分+職工繳的部分”打包成一個籠統的“成本下降”,卻隻算了企業的賬——公積金對職工而言,是免稅的強製儲蓄、是自己的錢,取消它等於是變相降薪。
取消之後,職工靠什麽貸款買房?企業不繳了,職工的損失算誰的?按這個思路,五險一金全取消,企業成本豈不是下降更多?
一條金句能流傳,靠的是“結論直白”;但它站不住,往往也是因為“結論太直白”——直白到把問題本身給簡化沒了。
“女性延遲退休十年”的例子,也很相似。
2019年12月,黃奇帆在主旨演講中提出,“延長女性退休年齡,是一項能帶來萬億級紅利的重大舉措”。原話是:
“如果婦女退休年齡從現在的50歲變革為60歲,甚至是和男性一樣延長到65歲,每年相當於增加1萬億元養老金……還能多了幾億婦女10年的工作,又產生勞動力紅利。”
“每年新增一萬億養老金”——數字一出,又是迅速破圈。
但它真的經得起推敲嗎?
這是一筆典型的“靜態賬麵測算”,簡單粗暴地把“原本該退休領取養老金的人,因為延遲退休而多繳、少領”的差額加起來,得出一個漂亮的“萬億”。
可它忽略的,恰恰是現實中最沉重的那部分:大齡女性的就業門檻、身體機能的下降、“上有老下有小”的照護負擔。這些約束,哪一個都不是一句“萬億紅利”能蓋過去的。
這就是“金句”的危險之處:
它用數字的精確,製造了一種“邏輯也精確”的錯覺。
把視線從公共政策,轉到被視為專業的金融領域,黃奇帆的發言背後,往往也藏著同樣的“金句”陷阱。
其中,“螞蟻用30億資本金撬動3000億貸款,百倍杠杆”,大概是流傳最廣的一句。
這是黃奇帆退休後在多個金融主題論壇、公開著作中反複提及的論斷,憑借30億對3000億的震撼數字反差,精準擊中大眾對互聯網金融風險的關注點,迅速破圈,幾乎成了描述“互聯網金融高杠杆擴張”的鐵證。
但恰恰是這句傳播度最高的話,最需要正本清源。
裏頭最為關鍵的一個邏輯漏洞,是“金融杠杆”的核心概念,被偷換了。
要知道,所謂金融杠杆,準確含義是用自有資本,撬動多少“自己承擔責任的負債”。
但在螞蟻這個例子裏,“30億資本金”是螞蟻旗下兩家重慶網絡小貸公司的注冊資本金;而“3000億貸款”,則是整個助貸鏈路、整個業務盤子的規模——其中占比最高的資金來自合作銀行,銀行才是實際出資方,持有底層債權、承擔最終壞賬風險。
互聯網平台,本質上是銀行的“信貸運營服務商”。資金由合作銀行全額出資,債權歸銀行所有,壞賬風險也由銀行承擔;平台隻負責獲客引流、風控技術輸出和貸後管理,賺取的是一筆技術服務費,而不是信貸利差。
拿“全行業的業務規模”除以“一家公司的資本金”,算出“百倍杠杆”,就好比說一個房產經紀機構撮合了百億按揭、一個支付機構承載了萬億流水,就是“用自有資金撬動了百倍、萬倍杠杆”——本質都是把“過手服務的業務規模”,偷換成了“自身承擔的負債規模”。
在正規金融的杠杆核算邏輯裏,這完全不成立。
這個“百倍杠杆”的問題,不在於“螞蟻有沒有風險”,而在於它用一個錯誤的會計口徑,製造了一個駭人的數字,然後去支撐一個“平台在瘋狂加杠杆”的敘事。
很多人還有一個陳舊的印象——在不少自媒體文章裏,黃奇帆被稱為“小貸之父”“小貸教父”,這些文章說是他親手打開了政策空間。但事實上,互聯網小貸試點是有明確脈絡的集體製度探索,並非“個人拍板”的產物。
黃奇帆本人後來在書裏也提到,他2014年6月曾向時任銀監會主席尚福林匯報,建議把P2P管起來,並稱重慶的做法“與國家銀監會的監管要求基本吻合”。
可見,螞蟻、京東、百度、美團等巨頭紛紛在重慶注冊網絡小貸,是地方金融監管框架下的產業協同的產物。
盤點到這裏,這些“黃式金句”的共性,就浮現出來了。
它們都很聰明,抓住了大眾情緒的爽點——一個漂亮的數字,一個直白的結論,一個簡化到極致的解釋。
但它們的危險在於,往往用修辭的確定性,替代了邏輯的確定性。
“女性延遲退休每年新增一萬億”——忽略了就業、健康、照護的真實約束;“取消公積金降12%成本”——隻算了企業的賬,沒算職工的賬;“螞蟻30億撬動3000億百倍杠杆”——用一個錯誤的會計口徑,製造了一個驚悚的數字。
它們共同印證了一個規律:
越是流行的“金句”,越值得警惕。因為“流傳廣”和“經得起推敲”,往往是兩回事。
我們正生活在一個“金句”泛濫的時代。短視頻把複雜的道理切成15秒,標題黨把嚴肅的問題壓成一句話,而“權威光環”則讓這些被過度簡化的結論,獲得了它們本不該有的說服力。
黃奇帆的案例,恰好是一麵鏡子:當權威的光環與流量的放大效應疊加,一句經不起推敲的話,就可能被當成“鐵律”傳播很久,誤導無數人。
這也提醒人們,麵對任何頂著光環的公共言論,都需要建立一種"看前提、辨邏輯、查邊界"的獨立判斷意識:
看前提——這句話,是在什麽條件、什麽口徑下說的?一個數字,是賬麵測算還是現實約束?
辨邏輯——結論與論據之間,有沒有被偷換的概念、被省略的環節?誰在承擔代價?
查邊界——一句話的適用範圍有多大?說話的人,有沒有既當裁判、又當運動員的身份衝突?
“要留清白在人間”,是黃奇帆在2026年香港中文大學(深圳)本科生畢業典禮上送給在場學子的一句話。
如今,這句話反過來,成了一把尺子,懸在了他自己那些流傳多年的“金句”之上。
清白與否,時間自會給出答案;而那些金句是否站得住,邏輯早已給出了答案。
新聞頻道
黃奇帆落馬,他說過的哪些“金句”最先翻車?
文章來源: 智穀趨勢 於
- 新聞取自各大新聞媒體,新聞內容並不代表本網立場!


查看評論(7)
